تحفيزات ضريبية لدعم الاستثمار في الرياضة بالمغرب
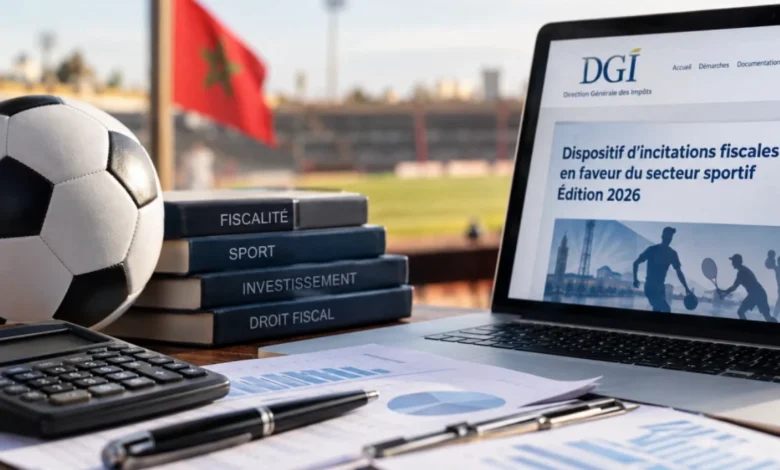
نشرت المديرية العامة للضرائب نسخة 2026 من دليل التحفيزات الجبائية لفائدة القطاع الرياضي، الذي يجمع مختلف الإعفاءات والتخفيضات الموجهة إلى الشركات والجمعيات والجامعات الرياضية، إلى جانب الرياضيين المحترفين والأطر التقنية.
ويشمل الدليل ستة مجالات ضريبية، من بينها الضريبة على الشركات والضريبة على الدخل والضريبة على القيمة المضافة، إضافة إلى واجبات التسجيل والتمبر والضريبة المهنية.
وتستفيد الشركات الرياضية المؤسسة وفق القانون رقم 30.09 من إعفاء كامل من الضريبة على الشركات لمدة خمس سنوات محاسبية متتالية، ابتداء من السنة التي تنجز خلالها أول عملية بيع خاضعة للضريبة. وبعد انتهاء هذه الفترة، تخضع للسعر الموحد المستهدف البالغ 20%، ويرتفع إلى 35% بالنسبة للأرباح الصافية التي تبلغ 100 مليون درهم أو تتجاوزها.
كما يسمح النظام بخصم الهبات المقدمة للشركات الرياضية من النتيجة الجبائية للجهة المانحة، في حدود 20% من الربح الصافي وبسقف خمسة ملايين درهم سنوياً.
وبالنسبة للرياضيين المحترفين والمدربين والمربين وأعضاء الفرق التقنية، يتيح النظام تخفيضاً بنسبة 90% من الأجور المعتمدة لتحديد الدخل الصافي الخاضع للضريبة خلال 2026، على أن تتراجع النسبة تدريجياً إلى 50% ابتداء من 2030.
ويشمل الدليل كذلك إعفاء بعض تجهيزات الاستثمار من الضريبة على القيمة المضافة لمدة 36 شهراً، وإعفاء الأنشطة المهنية الجديدة من الضريبة المهنية لمدة خمس سنوات.
كما تستفيد الجامعات والجمعيات الرياضية المعترف لها بالمنفعة العامة من إعفاءات ضريبية، تشمل الضريبة على الشركات والقيمة المضافة، إضافة إلى تحفيزات مرتبطة بالهبات واستيراد المعدات الرياضية.