مجموعة OCP تحافظ على تصنيفها الاستثماري رغم تراجع الأرباح
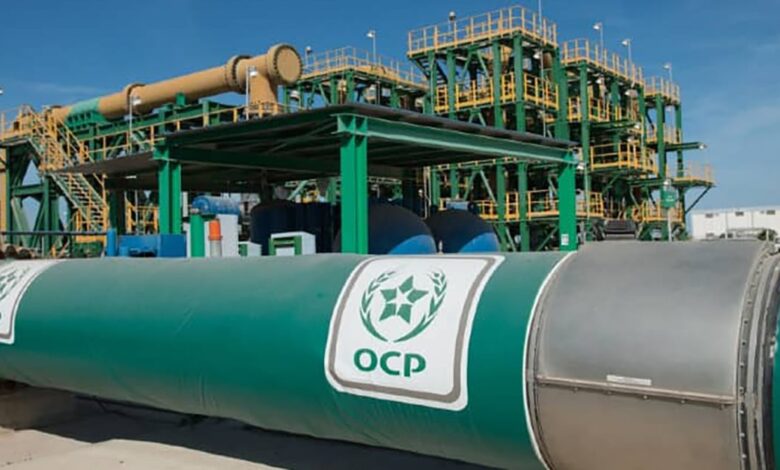
أبقت وكالة التصنيف الائتماني “S&P Global Ratings” تصنيف مجموعة المكتب الشريف للفوسفاط (OCP) عند BBB-، مع آفاق مستقرة، ما يضمن استمرارها ضمن فئة الاستثمار، رغم تراجع مؤشرات الربحية وارتفاع تكاليف الإنتاج خلال سنة 2026.
وأفادت الوكالة، في آخر تقرير لها، بأن المجموعة تواجه ضغوطاً مرتبطة بارتفاع أسعار المواد الأولية وتراجع الطلب العالمي على الأسمدة. ورجحت استمرار هذه الظروف خلال الفترة الحالية، مقابل تحسن تدريجي للسوق في 2027 و2028.
ويأتي ارتفاع تكاليف الإنتاج أساساً من اضطراب إمدادات الكبريت، بسبب النزاع في الشرق الأوسط منذ مارس الماضي. وتجاوز سعر الطن 1050 دولاراً خلال صيف 2026، مقابل مستويات تراوحت بين 100 و300 دولار خلال 2023 و2024.
وتتوقع «S&P» انخفاض هامش الأرباح المعدل قبل الفوائد والضرائب والإهلاك والاستهلاك إلى نحو 15% خلال 2026، مقابل 35% في نهاية السنة الماضية. في المقابل، ترجح نمو رقم معاملات المجموعة بنسبة تتراوح بين 5 و6%، بدعم من ارتفاع الأسعار وتغيرات سعر صرف الدرهم.
كما تنتظر الوكالة ارتفاع نسبة الدين إلى الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك إلى 7.6 مرات خلال السنة الجارية، قبل أن تبدأ في التحسن ابتداءً من 2027.
ولمواجهة هذه الضغوط، خفضت المجموعة استثماراتها إلى 22.7 مليار درهم خلال 2026، مقابل متوسط سنوي بلغ 35 مليار درهم. كما عززت مواردها المالية بإصدار رأسمال هجين بقيمة 20 مليار درهم، إلى جانب توفرها على خطوط تمويل مؤكدة بقيمة 655 مليون دولار.
وأشار التقرير إلى توجه إدارة المجموعة نحو إلغاء توزيعات الأرباح المقررة لسنة 2027، في انتظار موافقة أجهزة الحكامة المختصة. ويهدف هذا التوجه إلى الحفاظ على السيولة والحد من ارتفاع المديونية.
وعلى مستوى الإنتاج والتوريد، تعمل المجموعة على تقليص اعتمادها على الكبريت. وتشمل خطتها زيادة إنتاج الأسمدة الأقل استهلاكاً لهذه المادة، وتنويع مصادر الاستيراد من كندا والعراق وتركمانستان.
وتتوقع الوكالة تحسن هامش الأرباح المعدل إلى ما بين 23 و25% خلال 2027، قبل أن يتجاوز 30% ابتداءً من 2028. وتعزو هذه التوقعات إلى انخفاض تكاليف الكبريت والأمونيا، وانتعاش الطلب العالمي على الأسمدة.