الضرائب تذكّر الشركات بآجال التوقف المؤقت عن النشاط واستئنافه
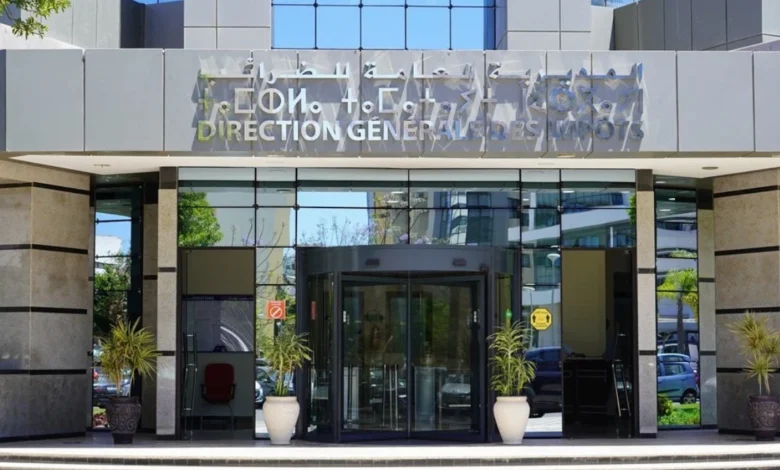
ذكّرت المديرية العامة للضرائب بعدد من الإجراءات والآجال المرتبطة بالتوقف المؤقت عن النشاط واستئنافه، والتسجيل في الضريبة المهنية وضريبة الخدمات الجماعية، إلى جانب المساهمة الاجتماعية للتضامن المتعلقة ببناء المسكن الشخصي.
ويمكن للشركات الخاضعة للضريبة على الشركات أو للضريبة على الدخل المهني التصريح بالتوقف المؤقت عن النشاط، خلال الشهر الموالي لإغلاق آخر سنة محاسبية شهدت نشاطا. ويمتد هذا التوقف لسنتين محاسبيتين، مع إمكانية تجديده لسنة واحدة إضافية، على أن يتم التصريح إلكترونيا عبر خدمة “SIMPL-IS”.
ولا يعفي التوقف المؤقت الشركة من تقديم تصريحاتها الضريبية، لكنه يمنحها إعفاء من الحد الأدنى للضريبة خلال المدة المصرح بها. أما الشركات الخاضعة للضريبة على القيمة المضافة، فعليها التصريح برقم معاملات السنة السابقة قبل نهاية يناير وأداء الضريبة المستحقة عند الاقتضاء.
وعند استئناف النشاط، يجب إبلاغ الإدارة الضريبية إلكترونيا داخل أجل لا يتجاوز شهرا من تاريخ العودة، مع تسوية الوضعية الضريبية وفق القواعد المعمول بها. وإذا لم تكن الشركة قد أدت ضريبة خلال السنة المرجعية، يتعين عليها أداء الحد الأدنى للضريبة البالغ 3000 درهم دفعة واحدة، قبل نهاية الشهر الثالث من السنة المحاسبية المعنية.
كما يتعين على كل شخص خاضع للضريبة المهنية وضريبة الخدمات الجماعية تقديم تصريح بالتسجيل داخل أجل أقصاه 30 يوما من بداية النشاط، لدى مصلحة الضرائب المختصة بمقر الشركة أو المؤسسة الرئيسية أو الموطن الضريبي.
وتشمل الالتزامات أيضا الأشخاص والجمعيات والتعاونيات والشركات المدنية العقارية التي تبني مساكن شخصية. ويتعين عليها التصريح بالمساهمة الاجتماعية للتضامن وأداؤها خلال 90 يوما من تاريخ الحصول على رخصة السكن، عبر فضاء “SIMPL-IR Particuliers”.
ويجب إرفاق التصريح برخصة البناء ورخصة السكن والتصميم والوثائق التي تحدد المساحة المغطاة، فيما لا يُطلب تقديمه إذا كانت مساحة البناء لا تتجاوز 300 متر مربع.